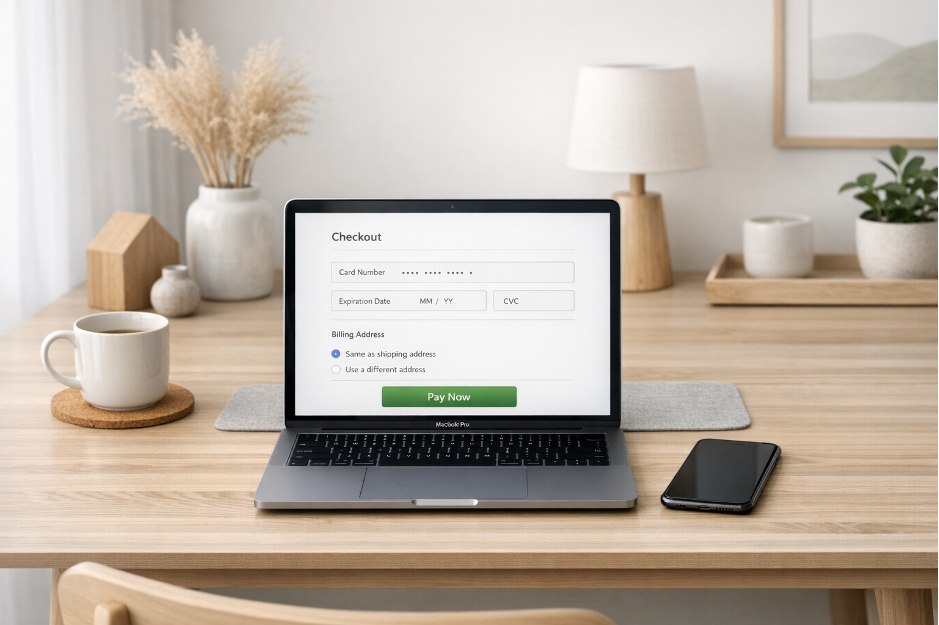
Mange nettjenester vil hjelpe brukeren helt fram til betalingen. Derfor fyller noen sider opp skjermen med kort, faktura, delbetaling og flere ekstra knapper. Tanken kan være god, men opplevelsen blir ikke alltid bedre av flere valg. Jo nærmere slutten man kommer, desto viktigere blir enkelhet.
I praksis vil mange ha oversikt før de vil ha variasjon. Når forskjellen mellom valgene er uklar, må brukeren stoppe opp og tenke mer. Det skaper lett tvil i et øyeblikk som burde føles enkelt. Derfor betyr tydelige valg ofte mer enn et stort utvalg.
Når færre valg gir mer ro
Den beste betalingssiden viser ikke alt den kan tilby på én gang. Den viser det som er mest relevant, og forklarer resten tydelig. Brukere vil som regel ha kontroll, ikke flest mulige knapper. Slik får brukeren oversikt uten å måtte sortere gjennom unødvendig støy.
For mange knapper stopper flyten
Flere valg kan virke hjelpsomt, men mange opplever det som ekstra arbeid. I en E24 sak fra 11. november 2025 sa Blivakker gründer Einar Øgrey Brandsdal at det å forlate Klarna var et klokt grep. Aktører bak Trademax og Chilli beskrev også et ekstra "betal senere" valg i Vipps som en mer rotete kjøpsreise. Vipps sa samtidig at målet var mer fornøyde kunder og en smidigere fullføring.
Den spenningen finnes på mange typer nettsteder. På sider som sammenligner løsninger, som i en
guide til gambling på nett, ser mange etter kjente betalingsvalg. Når skjermen ber om færre små avgjørelser, føles neste klikk tryggere.
Dette handler sjelden om at brukeren ikke forstår betaling. Problemet er at flere nesten like knapper tvinger fram en ny vurdering i siste steg. Selv små pauser kan bryte flyten når kjøpet egentlig allerede er bestemt.
De vanligste betalingsvalgene bør vises først. Det bør også forklares tydelig når et valg betyr kreditt eller senere trekk. Knapper som sjelden brukes, skaper ofte bare støy.
Tydelige valg gir bedre kontroll
Tall fra Forbrukerrådet peker i samme retning. Over 80 prosent bruker direktebetaling i fysiske butikker, og 60 prosent gjør det også i nettbutikker, ifølge
Forbrukerrådets rapport. Samtidig sier halvparten av dem som ikke bruker utsatt betaling at de vil betale alt med én gang for å unngå gjeld. Det viser hvor sterkt ønsket om kontroll fortsatt står.
Det betyr ikke at ett valg passer alle. Noen vil samle kjøp på faktura, mens andre trenger delbetaling. Da blir forskjellene lettere å forstå når brukeren skal fullføre kjøpet på nett.
Samtidig bruker 45 prosent slike løsninger på nett. Men 16 prosent av dem sier at det har gitt negative konsekvenser. I 2023 fikk Klarna over 600 klager knyttet til "Kjøp nå, betal senere". I Forbrukertilsynets sak om utsatt betaling som kreditt forklares det hvorfor slike valg må merkes tydelig.
Tilsynet mente løsningen var kreditt, altså en form for gjeld, og varslet tvangsmulkt på 9 millioner kroner i uka. Når et vanlig klikk egentlig betyr lån, øker usikkerheten raskt. Derfor hjelper det når siden gjør tre ting veldig klart.
Direktebetaling gjør beløpet klart med en gang. Utsatt betaling bør skille seg tydelig fra vanlige kjøp. Få hovedvalg hjelper brukeren å velge raskt.
Kort vei til betaling føles tryggere
En kort betalingsside betyr ikke at viktige valg fjernes. Den betyr at de vanligste valgene får plass først, mens andre ligger litt lenger ned. Da finner brukeren raskt det som passer, uten å lese mer enn nødvendig.
Det viktigste er ikke antall metoder, men hvor lett de kan skilles fra hverandre. Hvis pris, trekkdato og ansvar vises med én gang, blir valget enklere. For mange føles betaling her og nå roligere enn valg som ligner kreditt. Hvis alt ser likt ut, øker tvilen selv når løsningen egentlig er god.
Derfor bør tjenester rangere valgene etter hva flest faktisk bruker. Direktebetaling kan stå øverst, mens mer spesielle løsninger kan ligge under med en kort forklaring. Slik får brukeren både frihet og ro.
Når informasjonen kommer i riktig rekkefølge, slipper brukeren å gjette. Det senker stress i siste steg. En ryddig betalingsside gir en bedre totalopplevelse, også etter at kjøpet er ferdig.
Tjenester som vil skape bedre flyt kan starte med noen enkle grep. De bør prioritere de mest brukte metodene og forklare resten uten å skjule viktige forskjeller. Når valget blir lettere å forstå, blir det også lettere å fullføre.
Det enkle valget fungerer best
Mønsteret er ganske tydelig på tvers av tjenester. Folk vil ofte betale direkte, og mange som styrer unna utsatt betaling gjør det for å unngå gjeld. Samtidig viser tallene at slike løsninger fortsatt brukes av mange. Nettopp derfor må forskjellen mellom valgene være lett å se.
En god betalingsside handler derfor ikke om å vise mest mulig. Den handler om å vise riktig mengde informasjon til riktig tid. Det enkle valget er ofte det som får brukeren trygt i mål.